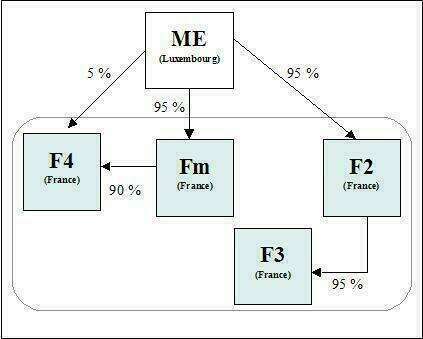
Une société absorbante de la mère d'un groupe fiscalement intégré ne peut bénéficier d'une double imputation des déficits. 27 Déc 2022 Avocat Actualités Lire l'article groupe fiscalement intégré
La seule circonstance que l’administration fiscale soit membre d’une instance antifraude ne suffit pas à faire échec à l’application du délai spécial de reprise prévu par l’article L. 188 C du LPF. Actualités
Présomption de revenus distribués et notion de maître de l'affaire (CE 8 juillet 2026, n° 510127). Actualités