Des recettes dissimulées par une société membre d'un groupe fiscalement intégré ne sont pas neutralisées pour l'imposition de la société mère. 24 Nov 2023 Avocat Actualités Lire l'article Intégration fiscale
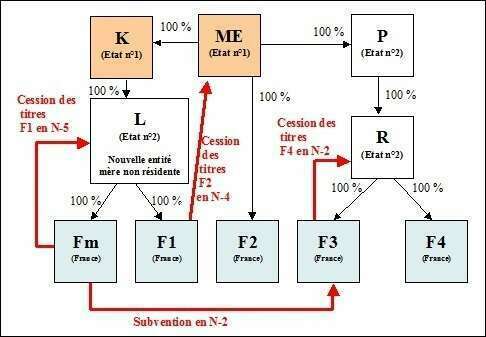
Intégration fiscale : les participations croisées doivent être prises en compte pour l'appréciation du seuil de détention de 95 %. 06 Mar 2023 Avocat Actualités Lire l'article Intégration fiscale
La seule circonstance que l’administration fiscale soit membre d’une instance antifraude ne suffit pas à faire échec à l’application du délai spécial de reprise prévu par l’article L. 188 C du LPF. Actualités
Présomption de revenus distribués et notion de maître de l'affaire (CE 8 juillet 2026, n° 510127). Actualités